
Verifactu se aplaza a 2028: lo que sí cambia y lo que no
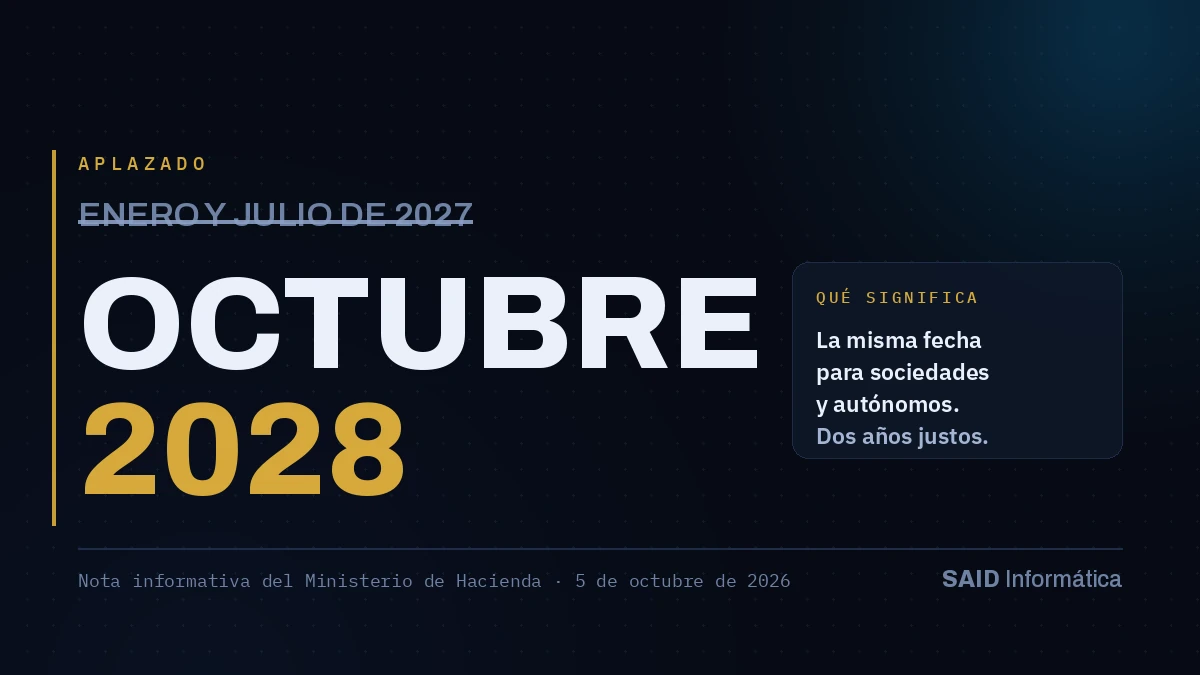
Hacienda ha movido Verifactu de 2027 a octubre de 2028. Llevo desde ayer respondiendo al mismo mensaje por WhatsApp: «entonces ya no hace falta, ¿no?». Pues no exactamente. Hay una obligación que lleva un año en vigor y que nadie ha aplazado, y hay un plazo nuevo que acaba de echar a andar de verdad.
Lo que vas a leer
Qué pasó exactamente el 5 de octubre
Pasaron dos cosas el mismo día, y conviene no mezclarlas porque la mitad de la confusión de esta semana viene de ahí.
La primera: se publicó en el BOE la Orden HAC/1028/2026, la orden ministerial que faltaba para desarrollar la plataforma pública de facturación electrónica. Llevábamos desde marzo con el Real Decreto 238/2026 aprobado pero con el reloj parado, porque los plazos no se cuentan desde el real decreto sino desde esa orden. Ahora el reloj corre.
La segunda: el Ministerio de Hacienda publicó una nota informativa anunciando que aplaza a octubre de 2028 «las obligaciones pendientes de aplicación» del Real Decreto 1007/2023, que es el reglamento de Verifactu. El motivo que da es textual y es bastante elocuente: busca «la máxima convergencia posible entre los sistemas de facturación electrónica y el Reglamento de sistemas informáticos de facturación, tanto desde el punto de vista normativo como técnico».
Verifactu no se ha caído. Se ha colocado encima de la factura electrónica obligatoria para que las dos lleguen el mismo día, en lugar de obligarte a hacer dos mudanzas seguidas en el mismo programa.
Y visto así, el aplazamiento tiene mucho sentido. El calendario anterior te pedía adaptar tu facturación a Verifactu en enero o julio de 2027 y, poco después, volver a tocarla para emitir en formato estructurado y comunicar estados de pago. Dos proyectos seguidos sobre el mismo sistema, con dos facturas de tu proveedor y dos tandas de formación al equipo. Ahora es uno.
Lo que no cambia, que es casi todo
Esta es la parte que no está en los titulares y es la que de verdad te afecta.
Los fabricantes de software siguen obligados desde julio de 2025
La obligación de los fabricantes entró en vigor el 29 de julio de 2025 y no es una de las aplazadas. La nota de Hacienda habla de obligaciones «pendientes de aplicación», y esta no está pendiente: está en vigor desde hace más de un año. Desde esa fecha, nadie puede comercializar en España un programa de facturación que no cumpla el reglamento, con multas de hasta 150.000 euros por ejercicio y por tipo de producto para quien lo haga.
Esto es una buena noticia para ti y lo digo en serio: significa que el programa que te vendan hoy ya tiene que estar adaptado. El mercado se limpió solo hace un año. El riesgo no está en lo que compres ahora, está en lo que llevas usando desde hace diez.
Los requisitos técnicos son los mismos
La propia nota dice que la integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad, y el resto de garantías técnicas, se mantendrán «en términos sustancialmente equivalentes». Traducido: el registro firmado y encadenado por cada factura, el código QR, el hash, las dos modalidades —remitir a la Agencia Tributaria o no remitir— siguen siendo lo que eran. No han cambiado las reglas del juego, han movido el pitido inicial.
Excel sigue sin ser una opción
Si facturas con una hoja de cálculo o con una plantilla de Word, el aplazamiento no te salva: te da margen. Una hoja de cálculo permite modificar o borrar una factura ya emitida sin dejar rastro, que es exactamente lo que el reglamento persigue, y eso no se arregla con una fecha más tarde. Lo cuento con detalle en Verifactu para autónomos.
Y el régimen sancionador tampoco
El artículo 201 bis de la Ley General Tributaria sigue donde estaba: hasta 50.000 euros por ejercicio para quien use un programa no conforme o manipulable. Lo que se ha movido es la fecha desde la que eso te es exigible, no la sanción.
Lo que sí cambia
Tres cosas, y una de ellas no la está contando casi nadie.
Tu fecha, si eres autónomo o pyme, pasa de julio de 2027 a octubre de 2028. Quince meses más. Y si eres sociedad, de enero de 2027 a octubre de 2028: casi dos años. Por primera vez desde que esto empezó, sociedades y autónomos tienen la misma fecha, lo cual simplifica bastante las conversaciones.
La factura electrónica obligatoria deja de ser un «ya veremos». Hasta el 4 de octubre no tenía fecha, porque faltaba la orden ministerial. Ahora la tiene, y se cuenta desde que esa orden entró en vigor: doce meses para quien factura más de ocho millones de euros al año, veinticuatro para todos los demás.
Si facturas más de ocho millones de euros al año, acabas de perder un año. Tu fecha ya no es octubre de 2028, es octubre de 2027, por la vía de la factura electrónica. Para ti esto no ha sido un aplazamiento: ha sido un adelanto con nombre de aplazamiento.
Ese tercer punto es el que me ha hecho escribir este artículo. He visto titulares de «Hacienda da dos años más» leídos por gente que no tiene dos años, tiene uno. No es un grupo grande en La Rioja, pero existe, y son justo los que más tienen que migrar.
El calendario nuevo, entero
| Cuándo | Quién | Qué le entra |
|---|---|---|
| Ya, desde el 29 de julio de 2025 | Fabricantes y distribuidores de software | No pueden vender un programa de facturación que no cumpla. En vigor, no aplazado. |
| Octubre de 2027 | Quien factura más de 8 millones de euros al año | Factura electrónica obligatoria B2B. Y, con ella, de hecho, la facturación adaptada. |
| Octubre de 2028 | Autónomos, pymes y sociedades por igual | Verifactu y factura electrónica B2B, a la vez. |
Si quieres entender por qué son dos normas distintas aunque ahora compartan fecha —y por qué cumplir una no te exime de la otra—, lo explico aquí: Verifactu y la factura electrónica no son lo mismo.
La letra pequeña: es una nota, no un BOE
Esto hay que decirlo claro porque es el único punto que me genera dudas de verdad.
La orden de la factura electrónica está publicada en el BOE y es derecho vigente. El aplazamiento de Verifactu, en cambio, es de momento una nota informativa. Hacienda ha anunciado lo que va a hacer, pero el Real Decreto 1007/2023 y el Real Decreto-ley 15/2025 siguen diciendo, hoy, 1 de enero y 1 de julio de 2027. Esas fechas no desaparecen hasta que se publique la norma que las sustituya.
En la práctica nadie espera que Hacienda se desdiga de su propia nota. Pero es la tercera vez que esta norma cambia de fecha, y yo he aprendido a no dar por hecho el calendario de Verifactu hasta que lo leo en el BOE.
¿Qué significa eso para ti? Que planifiques con octubre de 2028, que es lo razonable, pero que no tires el expediente a la papelera. Si la modificación tarda o llega recortada, quien haya hecho los deberes no se entera y quien no, se entera en diciembre de 2026 con todo el mundo pidiendo lo mismo a la vez.
Qué haría yo con estos dos años
Lo que no haría, desde luego, es nada. No porque haya prisa, sino porque dentro de dos años la habrá y porque el trabajo que de verdad cuesta no depende de la fecha.
En una migración de facturación, el alta en el programa nuevo se hace en una tarde. Lo que cuesta semanas es llevarse los clientes, los productos, las series de facturación y el histórico sin que se rompa nada ni se dupliquen números. Eso vale lo mismo hoy que en 2028, con una diferencia: hoy lo haces tú solo y en 2028 lo pedimos todos a la vez.
Si tuviera que ordenarlo, sería así:
- Este mes. Llama a quien te vendió el programa y hazle una pregunta concreta: «¿desde qué versión cumple el reglamento de sistemas informáticos de facturación?». Si te contestan con una versión y una fecha, estás bien. Si te contestan «estamos en ello», apunta la respuesta y la fecha en que te la dieron.
- Este trimestre. Si facturas con Excel, con Word o con un programa que ya nadie mantiene, empieza a mirar alternativas sin prisa. Es el único caso en el que de verdad hay que cambiar de herramienta, y es mucho mejor hacerlo eligiendo que corriendo.
- Durante 2027. Migra. En serio, en 2027, no en 2028. Un año de margen por delante es lo que convierte una migración en algo aburrido, que es exactamente lo que quieres que sea una migración.
- Si facturas más de 8 M€. Lo anterior, pero con el calendario corrido un año. Tu fecha es octubre de 2027 y eso ya no es «dentro de mucho».
Soy distribuidor oficial de Facturandoo, que es software preparado para Verifactu, y lo que hago no es venderte una licencia: te doy de alta, migro tus clientes y tus series, configuro las facturas recurrentes y formo a quien lo vaya a usar. Si tu programa actual ya cumple, te lo digo y no te vendo nada, que también me pasa.
Lo que me están preguntando esta semana
«¿Entonces ya no tengo que hacer nada?»
Tienes que hacer lo mismo, dos años más tarde. Y una cosa sí ahora: comprobar si tu programa actual cumple. Es una llamada de cinco minutos y te ahorra la duda durante dos años.
«¿Se volverá a aplazar?»
Ni idea, y desconfía de quien te diga que lo sabe. Van tres. Lo que sí sé es que cada aplazamiento no te devuelve el tiempo que no usaste, solo te lo presta otra vez.
«Mi gestoría no me ha dicho nada»
Normal, y no es un reproche. Esto no es una obligación contable, es una obligación sobre el programa que usas para emitir. Tu gestoría sigue llevando tu contabilidad y tus impuestos igual que antes; de que tu software cumpla te tienes que ocupar tú o quien te lo gestione.
«Facturo a mano, en papel»
Estás fuera del ámbito y puedes seguir como estás. Ahora bien, en cuanto uses cualquier programa para emitir una sola factura, entras.
«Soy autónomo y facturo diez al mes. ¿También?»
También. El reglamento no mira el volumen, mira si emites con un sistema informático. Lo bueno es que en un negocio así la adaptación es de las rápidas: dos o tres días de trabajo, porque no hay veinte años de datos enredados que rescatar.
¿Tu programa actual cumple? Te lo digo en una llamada
La primera es gratis y suele resolverse ahí mismo. Miro qué programa usas, te digo si está adaptado y desde qué versión, y si lo está no te vendo nada: te ayudo a configurarlo bien. Si no lo está, planificamos la migración con los dos años que ahora tienes.
Rolando Díaz Hernández
Informático autónomo en Logroño, con más de 30 años de oficio. Gestiona cuentas de vendedor de Amazon en cuatro marketplaces europeos, implanta inteligencia artificial en empresas, hace webs a mano y es distribuidor oficial de Facturandoo. Escribe sobre lo que le pasa trabajando, no sobre lo que ha leído.
Fuentes
- Nota informativa del Ministerio de Hacienda, de 5 de octubre de 2026, que aplaza a octubre de 2028 las obligaciones pendientes de aplicación del Real Decreto 1007/2023 para converger con la factura electrónica obligatoria.
- Orden HAC/1028/2026, publicada en el BOE el 5 de octubre de 2026, que desarrolla la plataforma pública de facturación electrónica y pone en marcha los plazos de doce y veinticuatro meses.
- Real Decreto 238/2026, de 25 de marzo, por el que se desarrolla el sistema de facturación electrónica obligatoria entre empresarios y profesionales (BOE, 31 de marzo de 2026).
- Real Decreto 1007/2023, de 5 de diciembre, y Orden HAC/1177/2024, que regulan los requisitos de los sistemas informáticos de facturación y el plazo de los fabricantes, en vigor desde el 29 de julio de 2025.
- Real Decreto-ley 15/2025, de 2 de diciembre (BOE, 3 de diciembre de 2025), que fijó el calendario de enero y julio de 2027, pendiente de modificarse.
- Artículo 201 bis de la Ley 58/2003, General Tributaria, sobre el régimen sancionador.
- Agencia Tributaria — Sistemas Informáticos de Facturación (SIF) y VERI*FACTU.